
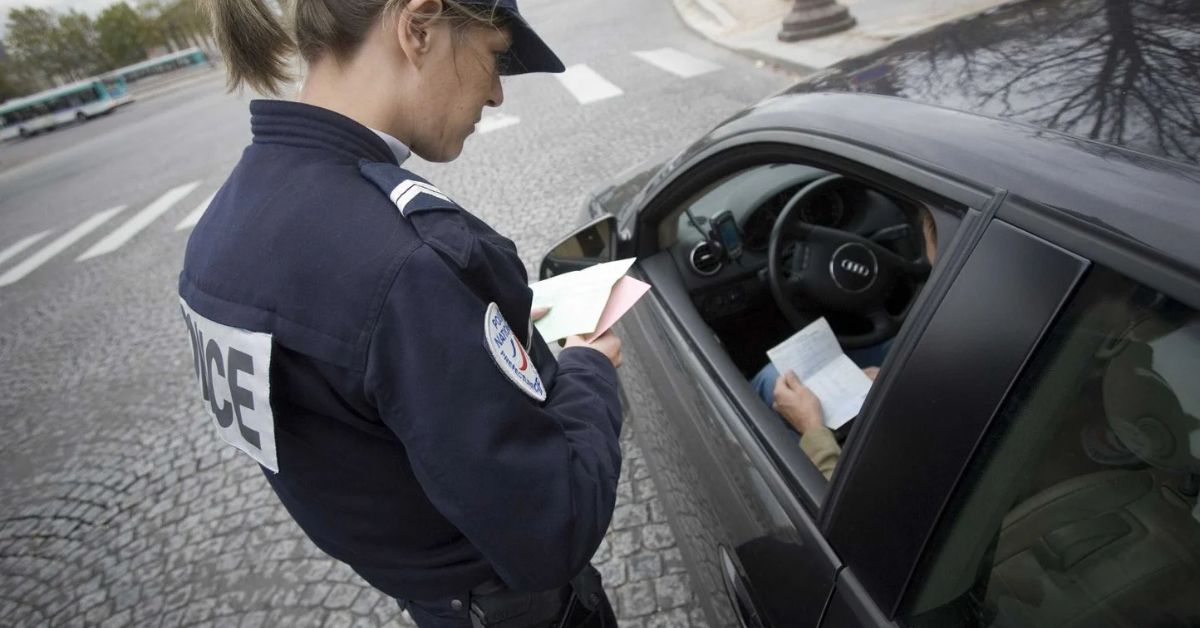
En France, assurer son véhicule motorisé est une obligation légale. Pourtant, chaque année, des milliers de conducteurs prennent le risque de rouler sans assurance. Cela peut être dû à un oubli, un problème de paiement ou encore une résiliation par l’assureur. Quelle que soit la raison, circuler sans assurance n’est pas sans conséquences : les sanctions peuvent être lourdes. Avant de prendre la route, il est donc essentiel de bien comprendre ce que prévoit la loi et les risques encourus en cas de défaut d’assurance.
Ce que dit la loi : l’assurance auto est obligatoire
En France, tout véhicule motorisé circulant — ou même simplement stationné — sur la voie publique doit être assuré. Cette obligation entre en vigueur dès l’achat du véhicule, qu’il soit utilisé ou non.
Le minimum requis est la garantie responsabilité civile, aussi appelée assurance au tiers. Elle couvre les dommages matériels et corporels que vous pourriez causer à autrui (passagers, piétons, autres conducteurs).En revanche, cette assurance ne couvre ni vos propres blessures ni les dommages subis par votre véhicule.
Ne pas respecter cette obligation constitue un délit, puni par le Code de la route. Même en l’absence d’accident, le simple fait de conduire sans assurance peut avoir de lourdes conséquences.
Aujourd’hui, les contrôles sont grandement facilités grâce au Fichier des Véhicules Assurés (FVA), que les forces de l’ordre peuvent consulter instantanément. Résultat : un défaut d’assurance peut être repéré très rapidement… et les sanctions tombent aussitôt.
Risques en cas de contrôle routier
Conduire sans assurance peut avoir des conséquences immédiates, même sans accident. Lors d’un simple contrôle, les forces de l’ordre peuvent vérifier votre situation via le Fichier des Véhicules Assurés (FVA) et constater l’absence de couverture en quelques secondes.
Conduire sans assurance peut avoir des conséquences immédiates, même sans accident. Lors d’un simple contrôle, les forces de l’ordre peuvent vérifier votre situation et constater l’absence de couverture en quelques secondes.
Dans ce cas, vous encourez une amende forfaitaire délictuelle de 750 €, prévue par la loi de modernisation de la justice de 2016. Si l’infraction est portée devant le tribunal correctionnel, la sanction peut s’alourdir jusqu’à 3 750 € d’amende, comme le précise l’article L.324-2 du Code de la route. À cela peuvent s’ajouter plusieurs peines complémentaires :
- Suspension ou annulation du permis de conduire (article L.224-17 du Code de la route),
- Immobilisation et mise en fourrière du véhicule (article L.325-1),
- Travaux d’intérêt général ou jours-amendes (article 131-5 et 131-4 du Code pénal),
- Interdiction de conduire certains véhicules ou confiscation du véhicule (article L.324-2).
Par ailleurs, une infraction pour défaut d’assurance peut entraîner une inscription dans le Traitement d’Antécédents Judiciaires (TAJ). Ce fichier, utilisé par les autorités judiciaires et administratives, peut compliquer certaines démarches futures, comme la souscription d’un nouveau contrat d’assurance, l’obtention d’un crédit ou la location d’un véhicule. Cette inscription n’est pas systématique, mais elle est fréquente en cas de poursuites ou de condamnation.
Anticiper pour éviter les mauvaises surprises
Pour éviter toute interruption involontaire de couverture, il est essentiel de vérifier régulièrement la date d’échéance de votre contrat d’assurance. Un oubli de renouvellement ou un prélèvement rejeté peut entraîner une résiliation automatique, vous laissant sans assurance sans même vous en rendre compte. Pensez à activer les notifications de votre assureur ou à programmer un rappel personnel quelques semaines avant la date anniversaire de votre contrat. Cela vous permettra de renouveler votre contrat à temps, de comparer les offres d’assurances auto si besoin, et surtout, de rester en règle sans interruption de couverture. Une simple vérification peut vous éviter des sanctions lourdes et des complications en cas de sinistre.
Comment régulariser sa situation ?
Si vous circulez sans assurance, il est crucial de réagir rapidement pour éviter des sanctions supplémentaires. La priorité est de souscrire un nouveau contrat sans attendre, en veillant à choisir une formule adaptée à votre profil et à votre usage du véhicule.
Avant de vous engager, il est conseillé de faire le point sur votre situation : type de véhicule, kilométrage annuel, lieu de stationnement, garanties nécessaires… Ces éléments permettent de déterminer l’offre la plus appropriée.
Certains assureurs proposent des solutions accessibles et modulables, avec un accompagnement dès la souscription. Vous pouvez consulter leurs offres en ligne, comparer les garanties disponibles en fonction de votre situation et en savoir plus sur les formules adaptées à votre profil.
Mieux vaut régulariser rapidement que de s’exposer à des sanctions ou à une absence de prise en charge en cas de sinistre. Une fois le contrat en place, la couverture est généralement effective dès le lendemain, voire immédiatement selon les cas.
Risques en cas d’accident responsable
Être impliqué dans un accident alors que l’on roule sans assurance peut avoir des conséquences financières particulièrement lourdes. En l’absence de contrat, vous ne bénéficiez d’aucune prise en charge pour vos propres dommages, qu’ils soient matériels ou corporels.
En revanche, les victimes peuvent être indemnisées par le Fonds de Garantie des Assurances Obligatoires (FGAO), conformément à l’article L.421-1 du Code des assurances. Ce fonds intervient en dernier recours pour garantir l’indemnisation des tiers en cas d’accident causé par un véhicule non assuré.
Mais cette aide n’est pas sans contrepartie : comme le prévoit l’article L.421-2, le FGAO exerce ensuite un recours intégral contre le conducteur responsable pour récupérer les sommes versées. Cela inclut les frais médicaux, les réparations, les préjudices moraux ou économiques subis par les victimes.
Dans certains cas, ces montants peuvent atteindre plusieurs dizaines de milliers d’euros, voire davantage en cas de blessures graves ou de sinistres impliquant plusieurs victimes. Le FGAO peut recouvrer ces sommes comme une dette classique, avec procédures de saisie sur salaire ou sur les biens du responsable.
Rouler sans assurance, c’est donc prendre le risque de s’endetter durablement — même pour un accident que vous n’auriez pas pu anticiper. Et en cas de blessures personnelles, vous devrez également supporter seul les frais médicaux et pertes de revenus éventuelles.
Effets durables sur votre situation personnelle
Les conséquences de la conduite sans assurance ne se limitent pas aux sanctions immédiates. Une fois l’infraction constatée, elle peut donner lieu à une inscription dans le Traitement des Antécédents Judiciaires (TAJ), un fichier géré par les forces de l’ordre. Ce fichier recense les personnes mises en cause dans le cadre d’une procédure pénale, même en l’absence de condamnation, comme précisé dans le Code de la sécurité intérieure – section TAJ.
La durée de conservation des données dépend de la gravité des faits. Selon l’article R.40-27 du Code de procédure pénale, les informations relatives à une personne majeure mise en cause pour un délit peuvent être conservées jusqu’à 20 ans. Pour certaines infractions relevant du Code de la route ou des contraventions de 5ᵉ classe, ce délai est réduit à 5 ans. Ces données peuvent également être utilisées dans le cadre d’enquêtes administratives.
Cette inscription peut être consultée dans le cadre d’enquêtes administratives ou d’examens de dossiers — pour la souscription d’un crédit, la location d’un logement, l’assurance emprunteur, etc.
Ainsi, un défaut d’assurance peut encore compliquer significativement votre vie au-delà de l’aspect juridique, affectant vos démarches quotidiennes et vos projets personnels.
